2026년 9월 파킹통장·적금 금리와 금액 나누기
※금리는 세전입니다. 가입 전에는 앱에서 한 번 더 확인하세요.
한 줄 정리
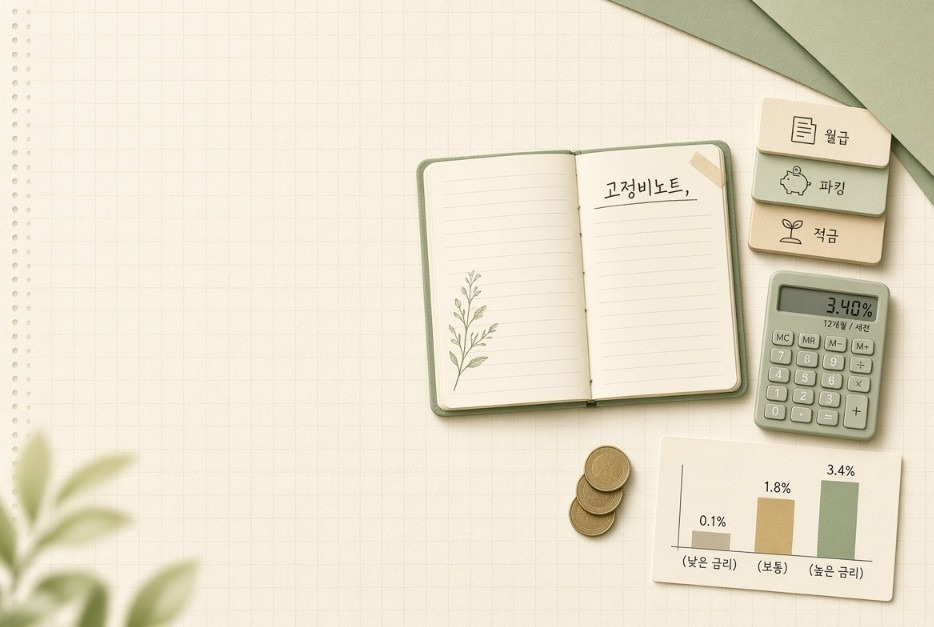
월급통장에 돈이 남는 게 문제입니다. 시중은행 일반 입출금 금리는 여전히 연 0.1% 안팎입니다. 같은 돈을 파킹통장에 두면 인터넷은행 기준으로 연 1.8%대, 일부 저축은행은 연 3%대까지 붙습니다. 1년 동안 쓰지 않을 돈은 정기예금·적금이 연 3.3~3.6%대입니다.
금리가 높다고 한곳에 몰아 넣으면 안 됩니다. 높은 금리는 보통 소액 한도에만 적용되고, 조건이 붙어 있습니다.
통장은 상품이 아니라 역할로 나눕니다
|
역할
|
쓰는 돈
|
지금 금리 수준
|
둘 금액
|
|
월급·고정비 통장
|
급여 입금, 월세·관리비·통신·보험·카드값 자동이체
|
연 0.1%
|
고정비 + 여유 10만 원 정도만
|
|
생활비 통장
|
식비, 교통, 잡비
|
0.1% 또는 소액 우대 파킹
|
한 달 생활비
|
|
비상금 파킹
|
언제든 빼야 하는 돈
|
인터넷은행 1.8%대 / 저축은행 3%대(한도 있음)
|
생활비 2~3개월치
|
|
묶어도 되는 돈
|
6~12개월 안 쓸 돈
|
1년 예금 3.3~3.45%, 적금은 조건·한도 확인
|
고정비·비상금 빼고 남는 금액
|
2026년 9월, 파킹통장 금리
최근 5대 시중은행은 1년 정기예금 금리를 올렸습니다. 인터넷은행·저축은행은 예금 경쟁보다 파킹통장으로 수신을 유지하는 쪽입니다.
조건 없이 보는 1금융 파킹
|
상품
|
금리(세전)
|
한도
|
비고
|
|
카카오뱅크 세이프박스
|
연 1.80%
|
최대 1억 원
|
9월 10일 1.60% → 1.80%
|
|
케이뱅크 플러스박스
|
5천만 원 이하 연 1.81% / 초과분 연 2.20%
|
큰 금액도 가능
|
9월 12일 5천만 원 이하 1.70% → 1.81%
|
|
토스뱅크 통장
|
연 1.00%
|
구간 동일
|
수수료·이체 편의 위주
|
인터넷은행 파킹은 우대조건이 거의 없고, 앱에서 바로 옮길 수 있습니다. 다만 금리만 보면 저축은행보다 낮습니다.
금리가 더 높은 구간
|
구분
|
금리
|
현실적으로 볼 점
|
|
DB저축은행 등 일부 저축은행 파킹
|
연 3.2% 전후
|
7천만 원 이하 등 한도가 있음
|
|
시중은행 제휴·우대 파킹
|
연 3.5~4.5%, 일부 소액은 그 이상
|
보통 200만~300만 원까지만 고금리. 급여이체, 카드 사용, 앱 연결 조건
|
|
저축은행 특판 파킹
|
연 5~7%대 표기
|
한도가 50만~200만 원인 경우가 많음
|
최고 금리만 보면 안 됩니다. 200만 원을 넣었을 때 전체 잔액에 적용되는 금리를 봐야 합니다.
예시: A통장 30만 원까지 8%, 그다음 300만 원까지 2.6%. B통장 200만 원 전체에 4%. 200만 원을 30일만 둘 때 전액에 4%가 붙는 B의 세후 이자가 더 클 수 있습니다.
적금·정기예금, 지금 금리
돈을 빼지 않아도 되는 기간이 정해져 있으면 파킹보다 예·적금이 높습니다.
|
구분
|
2026년 9월 수준
|
|
5대 은행 1년 정기예금 최고
|
연 3.3~3.45%
|
|
우리은행 첫거래 우대 정기예금
|
연 3.6%까지 언급
|
|
저축은행 1년 정기예금 평균
|
연 3.7%대 (7월 고점 이후 소폭 하락)
|
|
인터넷은행 1년 정기예금
|
연 3.0~3.4%대
|
|
일반 1년 적금
|
기본 2%대 후반~3%대 중반, 우대 시 더 높음
|
적금은 월 납입 한도를 꼭 봅니다. 최고 금리가 높아도 월 30만 원, 300만 원처럼 한도가 작으면 실제로 모이는 이자는 제한됩니다.
적금은 중도해지하면 이자가 크게 줄어듭니다. “이번 달 쓰고 남을지도 모르는 돈”은 적금이 아니라 파킹에 두는 편이 맞습니다.
어디에 얼마 둘지
비율보다 나가는 돈부터 정합니다. 월급 300만 원 예시입니다. 자기 숫자로 바꾸세요.
|
항목
|
금액
|
|
월세·관리비
|
80만 원
|
|
통신
|
8만 원
|
|
보험
|
15만 원
|
|
카드 최소결제·정기결제
|
25만 원
|
|
적금 자동이체(이미 가입한 것)
|
20만 원
|
|
고정비 합계
|
148만 원
|
이 돈은 월급 들어온 날 바로 빠져나가야 하므로 월급통장에만 둡니다.
월급통장 잔액 목표는 거의 0입니다. 자동이체 실패를 막으려고 10만 원 정도만 남겨도 됩니다.
식비·교통·잡비가 90만 원이면 그 90만 원만 생활비 통장으로 옮깁니다.
비상금은 생활비 2~3개월치, 180만~270만 원입니다. 내일 빼도 이자가 거의 깎이지 않는 파킹에 둡니다. 예금자보호는 2025년 9월부터 금융회사당 원금+이자 1억 원입니다.
남는 돈 계산
|
구분
|
금액
|
|
월급
|
300만 원
|
|
고정비
|
− 148만 원
|
|
생활비
|
− 90만 원
|
|
남는 돈
|
62만 원
|
변동 지출이 불확실하면 전액 파킹. 매달 빠지지 않을 금액이 정해져 있으면 그 금액만 적금 자동이체.
1,000만 원을 한곳에 넣지 않는 이유
1,000만 원을 월급통장에 1년 두면 연 0.1% 기준 세전 이자 약 1만 원입니다. 아래는 가입 권유가 아니라 한도 때문에 나누는 계산입니다.
|
구분
|
금액
|
금리(세전)
|
연간 세전 이자(대략)
|
|
고금리 한도 구간
|
200만 원
|
연 4.0%
|
8만 원
|
|
인터넷은행 파킹
|
300만 원
|
연 1.8%
|
5.4만 원
|
|
1년 정기예금
|
500만 원
|
연 3.4%
|
17만 원
|
|
합계
|
1,000만 원
|
—
|
약 30만 원
|
옮기기 전에 확인할 네 가지
1. 기본 금리와 우대 금리. 우대 조건이 이미 쓰는 카드·급여이체와 겹치는지만 봅니다.
2. 금리 적용 한도. 초과분은 0.1~1%대로 떨어지는 상품이 많습니다.
3. 이자 지급 방식. 파킹은 일할 계산인지 확인합니다.
4. 예금자보호. 은행·저축은행은 대상입니다. CMA는 이 글에서 빼 두었습니다.
금리는 이번 달에도 바뀌었습니다. 세이프박스·플러스박스는 9월 둘째 주에 올랐고, 5대 은행 1년 예금도 같은 시기 3.3%대로 조정됐습니다.
이번 달 할 일
1. 월급 2. 자동이체 고정비 3. 한 달 생활비 4. 6개월 안에 쓸 금액
1−2−3이 마이너스면 적금부터 줄입니다.
남으면 비상금(생활비 2~3개월)까지 파킹.
그다음만 1년 예금·적금 금리를 비교합니다.
'통장·이자' 카테고리의 다른 글
| 적금 연 3.70%는 예금 연 3.70%가 아닙니다 (0) | 2026.09.27 |
|---|---|
| 적금은 만기 전에 깨면 이자가 거의 안 남습니다 (0) | 2026.09.26 |
| 파킹통장 이자는 세전입니다. (세전 1.80%를 세후로 바꾸면 얼마인가) (0) | 2026.09.25 |
| 월급통장·파킹통장·적금, 지금은 어디에 얼마를 둘까 (0) | 2026.09.24 |


