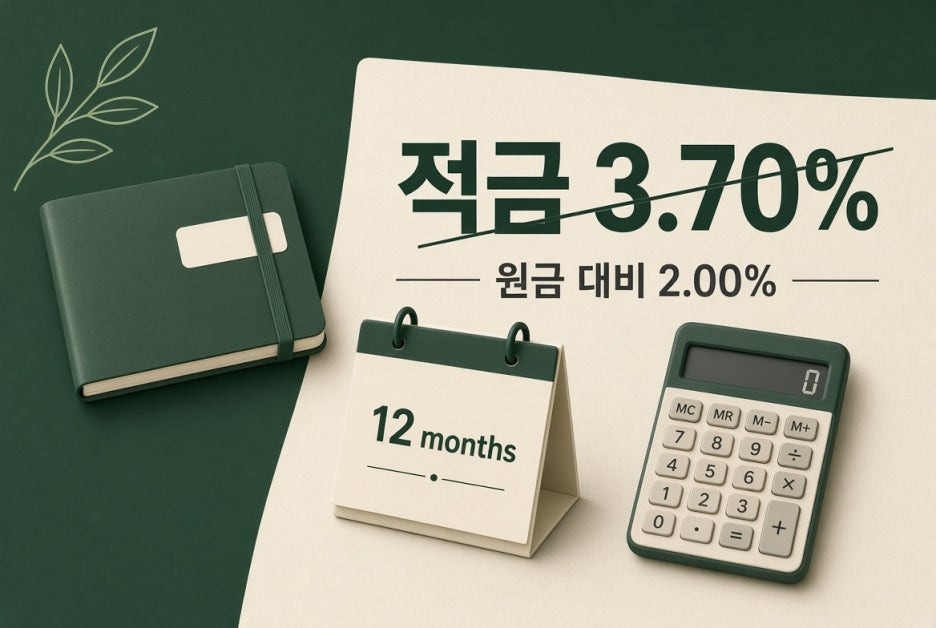
앱에 적힌 적금 연 3.70%는, 1,200만 원을 한 번에 넣는 예금 연 3.70%가 아닙니다.
매달 나눠 넣기 때문에 이자는 원금 합계 기준으로 대략 절반, 연 2.00% 수준입니다.
날짜가 정해진 돈만 적금에 두고, 날짜가 없는 돈은 파킹에 두는 이유가 여기 있습니다.
적금 금리가 예금보다 높아 보여도, 같은 숫자로 비교하면 안 됩니다.
같은 3.70%, 같은 1,200만 원
1년 정기예금은 첫날부터 1,200만 원 전부에 이자가 붙습니다.
1년 정기적금은 다릅니다.
1회차에 넣은 돈만 12개월 이자가 붙고, 12회차에 넣은 돈은 1개월만 붙습니다.
같은 연 3.70%, 같은 원금 1,200만 원
적금은 매달 나눠 넣기 때문에 마지막 달은 1개월만 이자가 붙습니다.
|
구분
|
넣는 방식
|
세전 이자
|
원금 대비 세전
|
|
1년 정기예금
|
1,200만 원 한 번에
|
44만 4,000원
|
연 3.70%
|
|
1년 정기적금
|
매달 100만 원 × 12회
|
24만 500원
|
연 2.00%
|
|
차이
|
같은 금리, 다른 평균잔액
|
20만 3,500원
|
약 1.70%p
|
표시 금리는 같습니다.
평균적으로 돈이 머무는 기간이 다릅니다.
이자는 회차마다 따로 붙습니다
대부분의 은행 정기적금은 단리입니다.
이자가 이자에 붙지 않고, 각 회차 원금에만 남은 기간만큼 붙습니다.
월 20만 원, 12개월, 연 3.70%면 이렇게 쪼개집니다.
회차별 이자 붙는 기간 (월 20만 원, 연 3.70%)
세전 이자 = 20만 원 × 연 3.70% × (남은 개월 ÷ 12).
|
회차
|
이자 붙는 기간
|
해당 회차 세전 이자
|
누적 원금
|
|
1회차
|
12개월
|
7,400원
|
20만 원
|
|
2회차
|
11개월
|
6,783원
|
40만 원
|
|
3회차
|
10개월
|
6,167원
|
60만 원
|
|
6회차
|
7개월
|
4,317원
|
120만 원
|
|
12회차
|
1개월
|
617원
|
240만 원
|
|
합계
|
평균 6.5개월
|
4만 8,100원
|
240만 원
|
마지막 달에 넣은 20만 원의 이자는 617원입니다.
그래서 만기 이자를 원금 240만 원으로 나누면 연 2.00%가 됩니다.
공식은 한 줄입니다.
월납 단리 세전 이자 = 월납입액 × 연금리 × n × (n+1) ÷ 24
12개월이면 월납입액 × 연금리 × 6.5 입니다.
원금 합계 대비 실효는 표시 금리 × 13/24 입니다.
연 3.70% × 13/24 = 연 2.00%.
세금까지 빼면
이자소득세 14% + 지방소득세 1.4% = 15.4%입니다.
세후 = 세전 × 0.846.
월 20만 원 × 12개월, 연 3.70% 단리 적금
원금 합계 240만 원. 세후는 이자소득세 15.4%를 뺀 값입니다.
|
항목
|
세전
|
세후
|
비고
|
|
원금 합계
|
240만 원
|
240만 원
|
매달 20만 원 × 12
|
|
만기 이자
|
4만 8,100원
|
4만 693원
|
단리, 월납
|
|
만기 수령(원금+이자)
|
244만 8,100원
|
244만 693원
|
세금은 이자에서만
|
|
원금 대비 수익률
|
2.00%
|
1.70%
|
표시 금리 3.70%가 아님
|
손에 남는 이자는 4만 원대입니다.
표시 금리 3.70%를 240만 원에 곱한 8만 8,800원이 아닙니다. 그 숫자는 목돈을 한 번에 넣는 예금의 이자입니다.
표시 금리만 바꿔 보면
12개월 월납 단리, 월 20만 원 기준입니다.
표시 금리 → 적금 실효(원금 대비)
12개월 월납 단리 기준. 실효 ≈ 표시금리 × 13/24. 세후 실효 ≈ 실효 × 0.846.
|
표시 금리(세전)
|
원금 대비 세전
|
원금 대비 세후
|
월 20만 원 세후 이자
|
|
연 3.00%
|
1.63%
|
1.38%
|
3만 2,994원
|
|
연 3.50%
|
1.90%
|
1.60%
|
3만 8,493원
|
|
연 3.70%
|
2.00%
|
1.70%
|
4만 693원
|
|
연 3.95%
|
2.14%
|
1.81%
|
4만 3,442원
|
|
연 4.20%
|
2.28%
|
1.93%
|
4만 6,192원
|
우대금리 0.20%p가 붙어도, 월 20만 원 기준 세후 이자는 몇천 원 차이입니다.
우대 조건을 맞추려고 자동이체·카드실적을 늘리는 비용이 이 차이를 넘으면 이득이 아닙니다.
2026년 9월 말 전후 스케치만 적으면, 카카오뱅크 12개월 자유적금은 기본 연 3.75%, 자동이체 우대 시 최고 연 3.95%로 보도됐습니다.
시중은행 1년 정기예금은 연 3.3~3.5%대입니다.
금리는 수시로 바뀌니 옮기기 전 앱 고시만 다시 보면 됩니다.
같은 돈을 어디에 두면 (월 20만 원 × 12개월)
비교용 스케치입니다. 파킹은 매달 넣는 잔액에 매일 이자가 붙는 단순 환산입니다.
|
위치
|
조건
|
세전 이자(대략)
|
언제 쓰나
|
|
월급통장
|
연 0.10%
|
약 1,300원
|
자동이체만
|
|
인터넷은행 파킹
|
연 1.80%
|
약 2만 3,400원
|
날짜 없는 돈
|
|
1년 정기적금
|
연 3.70% 단리
|
4만 8,100원
|
만기 날짜가 있는 돈
|
|
1년 정기예금
|
240만 원을 한 번에
|
8만 8,800원
|
이미 모인 목돈
|
적금이 파킹보다 이자가 많은 건 맞습니다.
다만 그 차이는 “언제든 뺄 수 없음”을 산 값입니다.
12개월 뒤에 낼 보험료, 여행, 세금처럼 날짜가 있는 돈만 적금에 넣습니다.
중도해지하면 약정 금리의 일부만 주는 상품이 많습니다.
날짜가 없는 완충금은 파킹에 두는 편이 맞습니다.
이미 모인 목돈은 적금이 아니라 예금으로 보는 게 같은 금리를 제대로 쓰는 방법입니다.
적금을 고를 때 볼 순서
1. 만기 날짜가 정해져 있는지
2. 표시 금리가 아니라 원금 대비 실효(대략 표시 금리의 절반)
3. 우대조건 비용이 세후 이자 차이보다 작은지
4. 중도해지 이율
5. 예금자보호 한도(금융회사당 원금+이자 1억 원)
금리 순위표의 맨 위 숫자부터 보지 않습니다.
이번 달 할 일만
만기 날짜가 없는 적금이 있으면 해지 이율만 확인합니다.
날짜가 있는 지출이 있으면, 월 납입액을 그 금액에 맞춥니다.
남는 돈은 적금 금리를 올리는 재료가 아니라 파킹으로 빼는 돈입니다.
'통장·이자' 카테고리의 다른 글
| 적금은 만기 전에 깨면 이자가 거의 안 남습니다 (0) | 2026.09.26 |
|---|---|
| 파킹통장 이자는 세전입니다. (세전 1.80%를 세후로 바꾸면 얼마인가) (0) | 2026.09.25 |
| 월급통장·파킹통장·적금, 지금은 어디에 얼마를 둘까 (0) | 2026.09.24 |
| 월급에서 고정비 빼고, 남은 돈은 어디에 둘까 (0) | 2026.09.23 |


